COA人声鼎沸的背后:骨科,从朝阳狂奔到静候重生
 2026-11-18|
 654
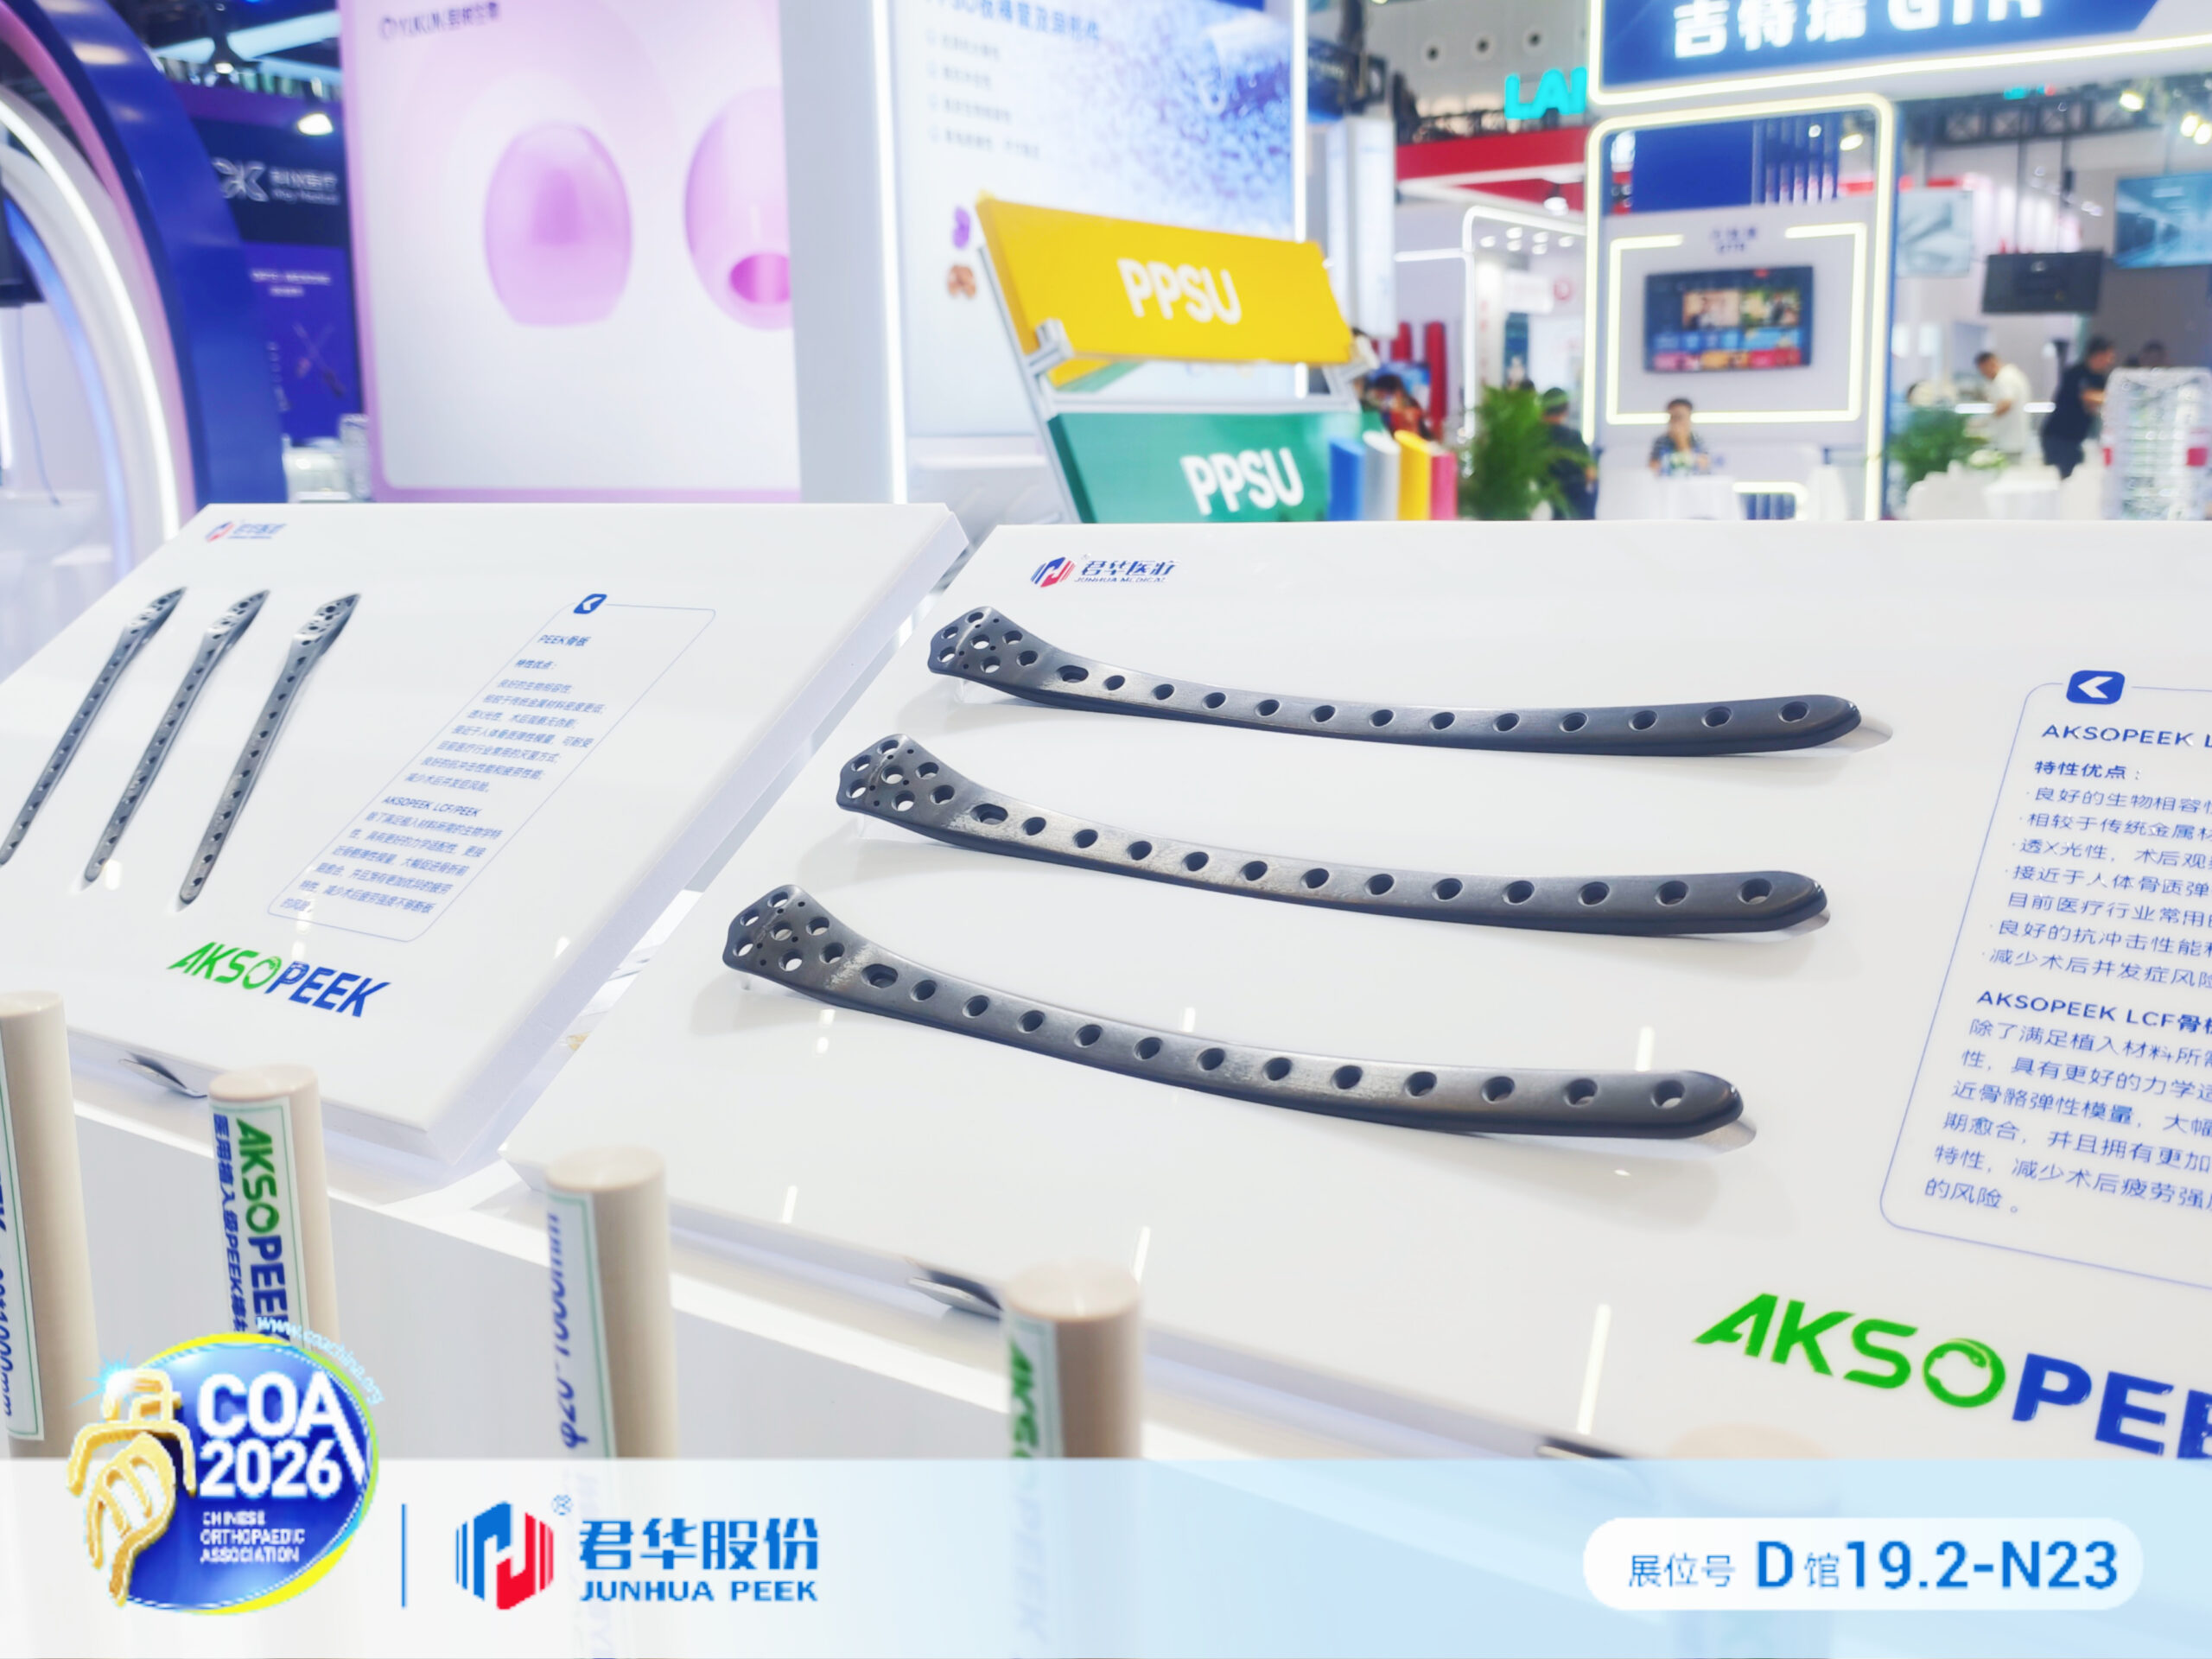
COA的展馆永远是国内骨科行业最热闹的地方。人流如织、学术会场座无虚席,展台灯光璀璨,医生、经销商、厂家工程师、销售擦肩而过,名片交换、方案洽谈、样品观摩,一派欣欣向荣的景象。
外行人一眼看去,这依然是一个朝气蓬勃的黄金赛道。可走出展馆,很多从业者心里都清楚:“这场热闹,更像一场盛大的行业合影,掩藏着赛道深处的凛冬。”
往前推十几年,骨科是公认的朝阳赛道。老龄化浪潮滚滚而来,脊柱、关节、创伤手术量持续上涨,国产替代加速,新材料、新植入物层出不穷。那是属于骨科的黄金时代:新品上量快、毛利丰厚、渠道繁荣,厂商扩产、资本涌入,大家相信只要有一款合格的植入产品,就能分到市场红利。所有人都在奔跑,产能、团队、渠道快速扩张,行业一派火热。
拐点,来得猝不及防。
关节、脊柱、创伤陆续纳入集采,常规植入物价格大幅下探,曾经高毛利的单品逻辑被彻底击碎。过去依靠单品差价、渠道红利的模式,一夜之间难以为继。很多企业陷入“增收不增利”的困境:手术量在涨、出货量在涨,利润却持续变薄。中小厂商生存空间被挤压,纯贸易型代理商加速出清;曾经风光无限的单品路线,慢慢触到了天花板。
很多人说,骨科已经从朝阳,变成夕阳。但“夕阳”两个字,其实是对旧模式的宣判,不是对骨科这个赛道的定论。
真正走向夕阳的,是标准化、同质化、拼价格的传统植入单品赛道;不是骨科临床需求,不是老龄化带来的长期刚需,不是医工转化、材料创新、个性化医疗的新空间。
热闹的COA,恰恰是新旧秩序交替的缩影:一边是标准化耗材,内卷、比价、利润被压缩,拼产能、拼成本;另一边,越来越多厂商不再死磕常规集采单品,转向差异化赛道。
行业的出路,已经清晰浮出水面:
材料底层创新,从金属到高性能高分子
PEEK、碳纤维改性PEEK、生物活性改性材料、仿生骨材料,跳出传统钛合金的局限,减重、无金属伪影、适配骨整合、支持定制化加工,成为脊柱、颅骨修复、复杂翻修手术的新选择,这是材料维度的第二增长曲线。
个性化定制、患者特异性植入物
3D打印、术前数字规划、医工协同,面向复杂畸形、肿瘤、翻修等高难度临床场景,这类方案不再是标准化流水线产品,而是面向具体病例的解决方案,脱离单纯价格竞争。
全链条能力,从卖产品到卖临床方案
医院采购逻辑变了,科室需要的不只是一块钢板、一个融合器,而是手术规划、配套工具、技术支持、学科共建、长期随访的一体化服务。产品是载体,方案才是壁垒。
出海打开增量市场
国内存量内卷,海外注册、海外临床、海外经销商布局,把成熟的国产材料与制造能力输出到全球,摆脱单一国内集采的约束。
数字化、微创、手术机器人配套生态
机器人、导航、影像、植入耗材协同,形成手术生态,用技术壁垒替代价格战。
COA的热闹不会消失,只是热闹的内核换了。过去大家来COA,是找单品、找差价、找渠道;现在更多人来这里,是寻找临床痛点、寻找材料突破、寻找医工合作、寻找差异化的机会。
潮水退去,才看清谁在裸泳,谁在扎根。告别高毛利单品时代,骨科不再是闭眼赚钱的朝阳赛道,却会变成一个考验底层研发、材料工艺、质量体系、临床服务、长期主义的硬核赛道。
没有夕阳的行业,只有夕阳的商业模式。熬过阵痛,深耕创新,骨科的下半场,才刚刚开始。